半导体股票引领11月11日美国市场上涨,财报与IPO需求助推行情
美国股市于2026年11月11日收盘走高,半导体和AI基础设施股领涨,强劲财报与即将到来的IPO需求推动市场大幅反弹,尽管10月CPI数据进一步巩固了市场对12月加息的预期。这轮反弹凸显出硬件供应链的强劲表现与市场对利率敏感度之间的分化,也对权衡工具成本和平台可靠性的AI内容创作者产生了重要影响。
文章目录
11月11日美国市场反弹:半导体板块领涨
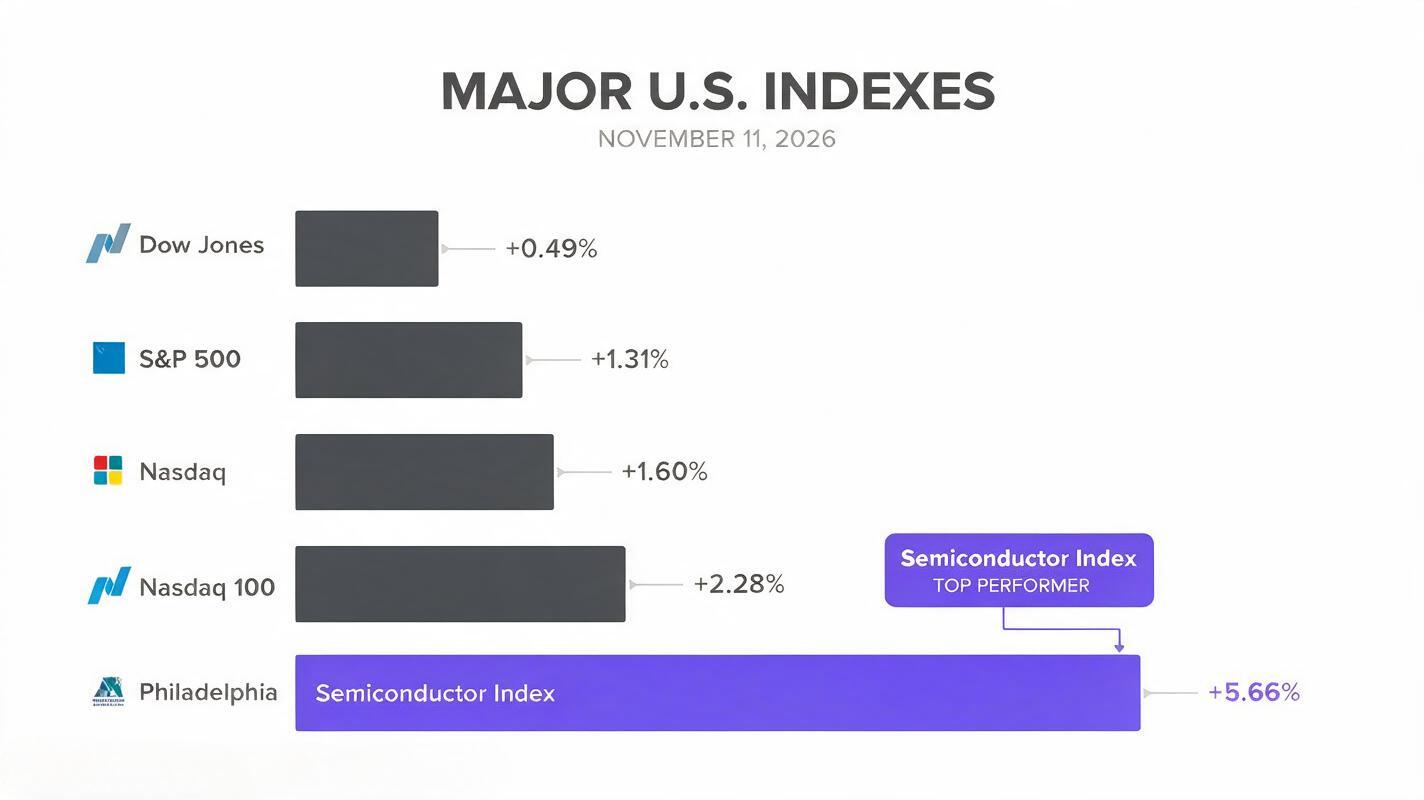
美国股市于2026年11月11日大幅收高,半导体和AI基础设施股领涨,尽管通胀数据进一步强化了市场对再次加息的预期。道琼斯工业平均指数上涨0.49%,至52,486.49点;标普500指数上涨1.31%,至7,619.38点;纳斯达克综合指数上涨1.60%,至25,466.19点。纳斯达克100指数表现更佳,上涨2.28%,盘中一度上涨3%,完全收复了中期选举后抛售造成的跌幅。VIX波动率指数下跌10.12%,至17.49,表明市场恐慌情绪大幅消退。
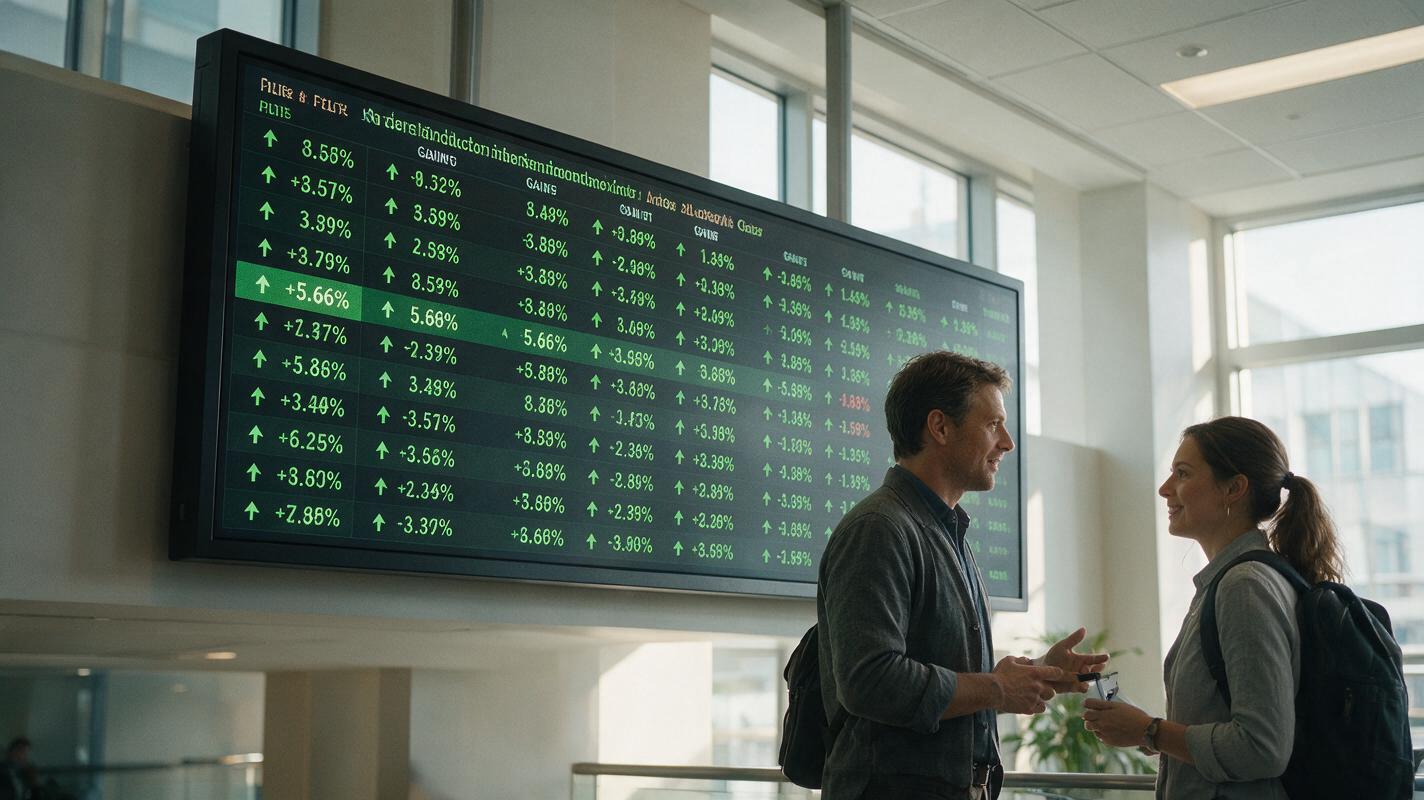
表现最为突出的是费城半导体指数,当日飙升5.66%,涨幅几乎是纳斯达克100指数的两倍,盘中最高涨幅接近8%。该指数30只成分股全部收涨,存储、光网络和AI基础设施板块均出现显著上涨。SanDisk领涨,涨幅达13.69%;Micron上涨11.89%,SK Hynix上涨9.71%,Lumentum上涨10.67%。其他表现亮眼的股票包括Marvell(+9.33%)、Coherent(+9.25%)、Lam Research(+6.07%)、Applied Materials(+6.05%)以及上涨12%的ARM Holdings。Intel上涨7%;AI基础设施云服务商CoreWeave和Nebius分别飙升24.71%和15.44%;Oracle上涨8.82%。
并非所有大型科技股都参与了这轮上涨:Microsoft下跌2.26%,Meta下跌1.97%,与整体趋势相反。10月CPI环比上涨0.4%,高于市场普遍预期,几乎锁定了12月加息。受此消息影响,10年期美国国债收益率升至5%以上,而这通常会给成长型股票带来压力。分析师认为,此次上涨主要归因于强劲的季度财报和市场对即将上市的科技公司IPO的旺盛需求,而非市场对利率预期发生了变化。
为何这轮上涨对AI行业至关重要
11月11日的上涨凸显出AI市场日益明显的分化:硬件供应链持续交出远超预期的业绩并吸引投资者关注,而较高的利率则继续拖累该行业中更具投机性的部分。半导体和设备制造商受益于对AI芯片、存储器和制造工具的持续需求,许多公司报告称,订单积压已排到未来数年。
IPO也是推动投资者情绪的重要因素。Anthropic预计于11月19日上市,其即将进行的公开上市已吸引机构投资者的强烈需求,市场还将其与SpaceX于2026年6月创下的1.77万亿美元估值IPO相提并论。强劲的IPO需求表明,尽管短期利率担忧令更广泛的市场动荡不安,投资者仍对AI融资以及领先AI开发商的长期增长前景保持信心。
对于整个AI行业而言,这轮上涨表明,AI基础设施资本支出仍是超大规模云服务商和企业客户的首要任务。半导体股的强势表现与此前有关TSMC营收创纪录以及先进制程芯片供应紧张的报道相吻合,说明AI算力仍在快速扩张——这一趋势将直接影响AI创意工具的成本和可用性。
这对AI内容创作者意味着什么
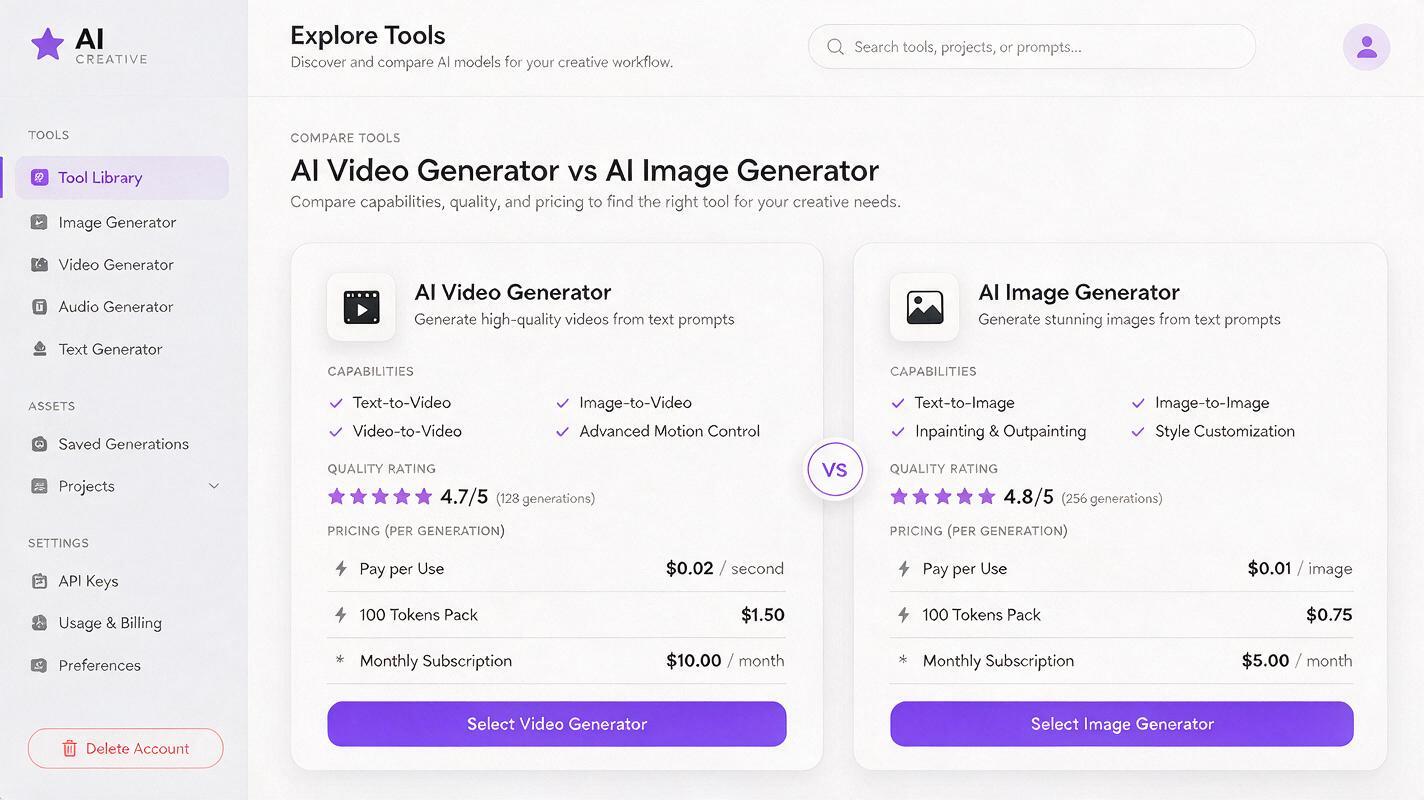
对于内容团队和独立创作者而言,半导体板块上涨以及持续推进的AI基础设施建设将带来多项切实影响。首先,随着更多芯片供应投入市场,以及推理服务商之间的竞争加剧,算力扩张可能会逐步降低ai视频成本和图像生成价格。对于依赖ai视频生成器和ai图像生成器进行规模化内容生产的创作者来说,这是个好消息。
与此同时,高利率和市场波动持续存在,意味着AI工具提供商面临不均衡的融资环境。如果资本市场进一步收紧,规模较小、产品单一的初创公司可能难以获得后续AI融资或维持有竞争力的定价,从而使依赖单一工具的创作者面临服务中断或价格上涨的风险。
这正是像MagicBoat这样的多模型平台能够发挥价值的地方:通过让创作者使用同一账户访问广泛的AI创意工具,它降低了对任何单一服务商的依赖,并让团队能够在不同模型之间切换,为每个项目找到成本与质量之间的最佳平衡。无论你是在制作社交媒体图片、编辑短视频,还是编写长篇内容,多元化的工具集都能保护你的工作流程免受市场驱动的中断影响。
免费试用这些模型,了解多模型平台如何稳定你的创作流程并降低成本波动。
要点总结
- 半导体板块领涨11月11日行情:费城半导体指数上涨5.66%,存储、光网络和AI基础设施股均实现两位数涨幅,尽管市场对加息的预期仍然坚定。
- 财报和IPO需求推动上涨:此次上涨并非源于市场对利率预期降低,而是受强劲季度业绩以及投资者对Anthropic即将上市等AI IPO项目的旺盛需求推动。
- AI算力持续扩张:半导体板块持续强势表明,AI资本支出仍在增长,长期来看应有助于缓解AI创意工具的定价压力。
- 波动性仍是创作者面临的风险:高利率和市场波动可能给规模较小的AI工具提供商带来压力,因此多模型平台将成为保持稳定创作产出的更可靠选择。
关键词
半导体股票,AI行业,AI资本支出,AI融资,2026年11月股市上涨,AI基础设施,AI视频成本