Cisco、Applied Materials 和 Cerebras 财报超预期,Nebius 下跌
美国时间 11 月 12 日收盘后,Cisco、Applied Materials 和 Cerebras 公布了强劲的 AI 硬件产业链业绩,但 Nebius 尽管季度业绩超出预期,股价仍然下跌。这一分化表明,在评估支撑 AI 工作流的基础设施时,收入增长、业绩指引、产能承诺以及实现盈利的路径都至关重要。
文章目录
三家公司同时交出超预期的 AI 硬件财报
在美国市场于 11 月 12 日收盘后,服务于 AI 硬件产业链不同环节的三家公司公布了强劲业绩。Cisco 在网络业务快速增长后上调了业绩展望,Applied Materials 实现了大幅增长的半导体设备收入和利润,而 Cerebras 则在云服务扩张的同时,拥有规模庞大的数据中心已签约项目储备。
Cisco 报告称,2027 财年第一季度收入为185 亿美元,同比增长 24%;净利润增长约 59%,达到 46 亿美元。调整后每股收益增长 40%,达到 1.40 美元。Applied Materials 报告称,2026 财年第四季度收入为104.1 亿美元,同比增长 53%;调整后每股收益为 4.16 美元,增长 92%。Cerebras 报告第三季度 GAAP 收入为2.108 亿美元,同比增长 55%;非 GAAP 核心收入达到 2.309 亿美元,增长 70%。
市场并未同等看待每一家 AI 基础设施公司。Nebius 同样超出了季度收入和调整后 EBITDA 预期,但其全年展望处于既定区间的低端,税前盈亏平衡目标也推迟至 2027 年底。其股价下跌 16.84%,CoreWeave 下跌 6.86%,IREN 下跌 6.53%。
对内容团队而言,这种分化很重要,因为 AI 创作依赖的是一条漫长的基础设施链,而不是单一模型或应用。更强大的网络、半导体制造能力和推理容量可能支持更强大的 AI 服务,但单个供应商面临的财务压力,仍可能影响 AI 工作流的可用性、定价和可靠性。
Cisco 上调 AI 基础设施展望
Cisco 本季度表现出色的增长,主要来自与网络扩张联系最紧密的硬件类别。网络业务收入增长 43%,产品总收入增长 32%,服务收入增长 1%。
公司将面向超大规模云服务商的全年 AI 基础设施收入预测从75 亿美元上调至 90 亿美元。修订后的数字超过上一财年可比总额的两倍。Cisco 还将全年收入指引从 722 亿至 734 亿美元上调至748 亿至 758 亿美元,同时将调整后每股收益指引上调至 5.47 至 5.53 美元。
现金创造能力依然强劲:Cisco 报告经营现金流为 44 亿美元,并通过分红和股票回购返还了 37 亿美元。综合来看,这些数字表明,公司正在为 AI 相关网络扩张提供资金,同时继续向股东分配资本。
Cisco 更新后的 90 亿美元超大规模云服务商预测表明,AI 基础设施需求正从处理器扩展到连接大型计算环境的网络系统。
Applied Materials 受益于半导体扩张
Applied Materials 从另一个角度展现了同一基础设施周期。其季度收入增长 53%,达到 104.1 亿美元;调整后每股收益增长 92%,达到 4.16 美元;调整后毛利率达到 50.6%,提高 2.5 个百分点。
半导体系统贡献了约80 亿美元收入。其中,晶圆代工和逻辑芯片占该业务的 58%,DRAM 占 33%,闪存占 9%。这一构成凸显出,AI 基础设施投资同时覆盖处理能力和内存制造。
对于下一季度,Applied Materials 指引收入为 110 亿美元,上下浮动 5 亿美元;调整后每股收益为 4.35 美元,上下浮动 0.20 美元。这些前瞻性数据表明,公司并未将本季度业绩描述为一次孤立的激增。
| 公司 | 报告收入 | 关键增长数据 | 前瞻性信号 |
|---|---|---|---|
| Cisco | 185 亿美元 | 收入增长 24% | 全年收入指引上调至 748 亿至 758 亿美元 |
| Applied Materials | 104.1 亿美元 | 收入增长 53% | 下一季度收入指引为 110 亿美元 ± 5 亿美元 |
| Cerebras | GAAP 收入 2.108 亿美元 | 核心收入增长 70% | 第四季度核心收入指引为 3.10 亿至 3.30 亿美元 |
| Nebius | 9.808 亿美元 | 收入增长 571% | 全年指引处于 30 亿至 34 亿美元区间的低端 |
Cerebras 扩大云收入和已签约产能
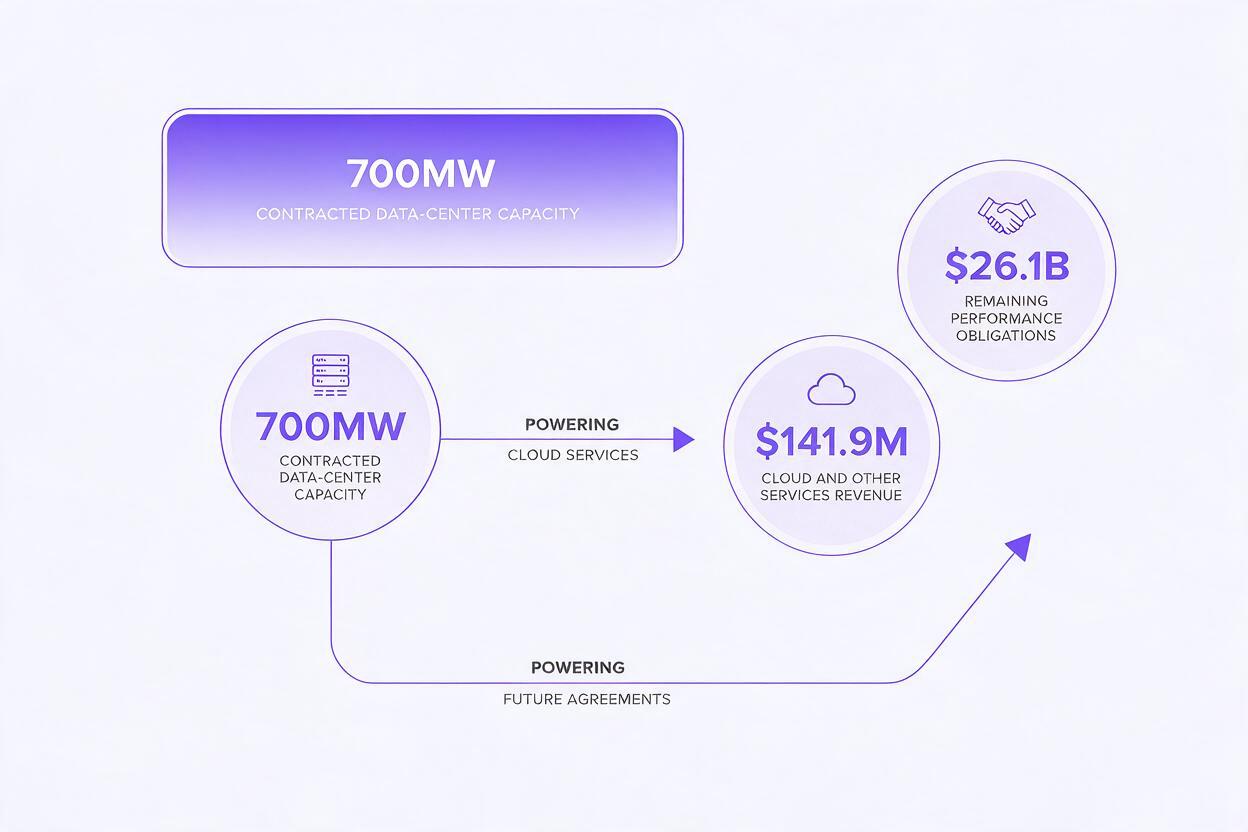
Cerebras 的绝对收入总额在三家公司中最小,但其服务增长和已签约项目储备引发了关注。云服务及其他服务收入达到1.419 亿美元,增长 265%,约占总收入的 67%。非 GAAP 核心净利润为 2982 万美元。
公司报告称,已签约数据中心产能达到 700 兆瓦,剩余履约义务为 261 亿美元。公司还披露了两项新的超大规模云服务商协议,其中包括一项涉及 Oracle、计划于 2027 年执行的协议。
Cerebras 指引第四季度核心收入为 3.10 亿至 3.30 亿美元,并将全年核心收入指引上调至 9.40 亿至 9.60 亿美元。其首席执行官还预计,2027 年收入将达到 2026 年的三倍。盘后交易中,股价上涨超过 18%。
当前服务增长、已签约产能和剩余履约义务的结合,为投资者评估未来需求提供了多种依据。不过,目标和已签约项目储备仍属于前瞻性指标,并不等同于已经实现的收入。
Nebius 为何走向相反方向
Nebius 证明,仅仅超出财报预期还不足以让市场满意。第三季度收入达到 9.808 亿美元,增长 571%;调整后 EBITDA 为 4.658 亿美元。这两个数字都超出了预期。
市场反应转为负面,是因为全年指引处于公司 30 亿至 34 亿美元区间的低端,而市场预期约为 33.7 亿美元。Nebius 还将税前盈亏平衡目标推迟至 2027 年底。
该股下跌 16.84%,压力也蔓延至其他基础设施企业。CoreWeave 下跌 6.86%,IREN 下跌 6.53%。与 Cerebras 的对比表明,投资者关注的不只是增长,还包括业绩指引、履约义务、融资需求以及实现盈利的时间。
这些业绩对 AI 内容生产意味着什么
AI 内容工具位于多个基础设施层之上。半导体设备支持芯片生产,网络连接计算系统,而推理服务商则将算力转化为可访问的服务。任何一个环节出现中断或财务约束,都可能影响用于 AI 自动化、AI 助手或 ai 视频工作流的工具。
这并不意味着强劲的硬件季度业绩会自动带来更快或更便宜的创意应用。但它确实表明,AI 基础设施需求正出现在供应链的不同环节。因此,内容团队评估创意服务时,不应只看模型性能这一 headline 指标。可用性、稳定的访问能力,以及无需重建整个生产流程就能更换工具的能力,同样重要。
一份有韧性的生产计划,应将创意目标与对单一基础设施供应商的依赖分离开来。制作营销视觉内容的团队,可以使用ai 图像生成器制作概念画面,再使用ai 视频生成器输出动态内容,同时让脚本、参考资料和审批流程能够在更广泛的工作流中保持可移植性。
MagicBoat 如何融入不断变化的基础设施市场
这组分化的财报进一步凸显了通过统一环境获取创意能力的价值,而不是让每个项目都围绕单一供应商构建。MagicBoat 将 AI 创作工具整合到一个账户中,帮助团队在不同格式之间切换,同时维持更加一致的生产流程。
这种方式无法消除 AI 市场中的基础设施风险,但可以降低跨不同工具协作时产生的运营摩擦。当供应商调整产能、经济模式或可用性时,灵活的创意环境能够让团队更好地保障交付期限并调整产出。
探索 MagicBoat,并免费试用这些模型,在图像、视频和故事开发之间构建更具适应性的内容工作流。
核心要点
- Cisco 报告收入为 185 亿美元,并将全年面向超大规模云服务商的 AI 基础设施预测上调至 90 亿美元。
- Applied Materials 实现收入 104.1 亿美元,其中半导体系统贡献约 80 亿美元。
- Cerebras 报告云服务快速增长,拥有 700MW 已签约产能和 261 亿美元剩余履约义务。
- Nebius 超出季度预期,但由于前瞻性信号较弱以及税前盈亏平衡目标推迟,股价下跌。
- 市场正在区分当前增长、未来指引、已签约需求和实现盈利的路径。
- AI 内容团队将受益于灵活的工作流,这类工作流不会与单一基础设施或模型供应商紧密绑定。
关键词
ai 硬件财报、Cisco 财报、Applied Materials 财报、Cerebras 财报、Nebius 财报、AI 基础设施、ai 工作流